Benzer görünen parçaların fiyatı neden farklıdır?
Aynı dış geometriye sahip iki parça farklı işlevler için üretilebilir. Biri görünüm amaçlı bir kapak, diğeri titreşim altında yük taşıyan bir bileşen olabilir. İkinci parçada katman yapısı, malzeme kaydı, kritik toleranslar ve test gereksinimleri farklılaşır. Bu yüzden yalnızca fotoğraf ve dış ölçüyle teklifleri karşılaştırmak yanıltıcı olabilir.
Karşılaştırma için teknik kapsamın eşitlenmesi gerekir. Malzeme tanımı, ağırlık hedefi, yüzey, montaj özellikleri, teslim edilecek belgeler ve adet aynı olmalıdır. Fiyatın hangi geliştirme ve doğrulama işlerini içerdiği de açıklanmalıdır. Daha düşük teklif bazen farklı bir parçanın veya eksik kapsamın fiyatıdır.
Malzeme maliyeti net parça ağırlığından büyüktür
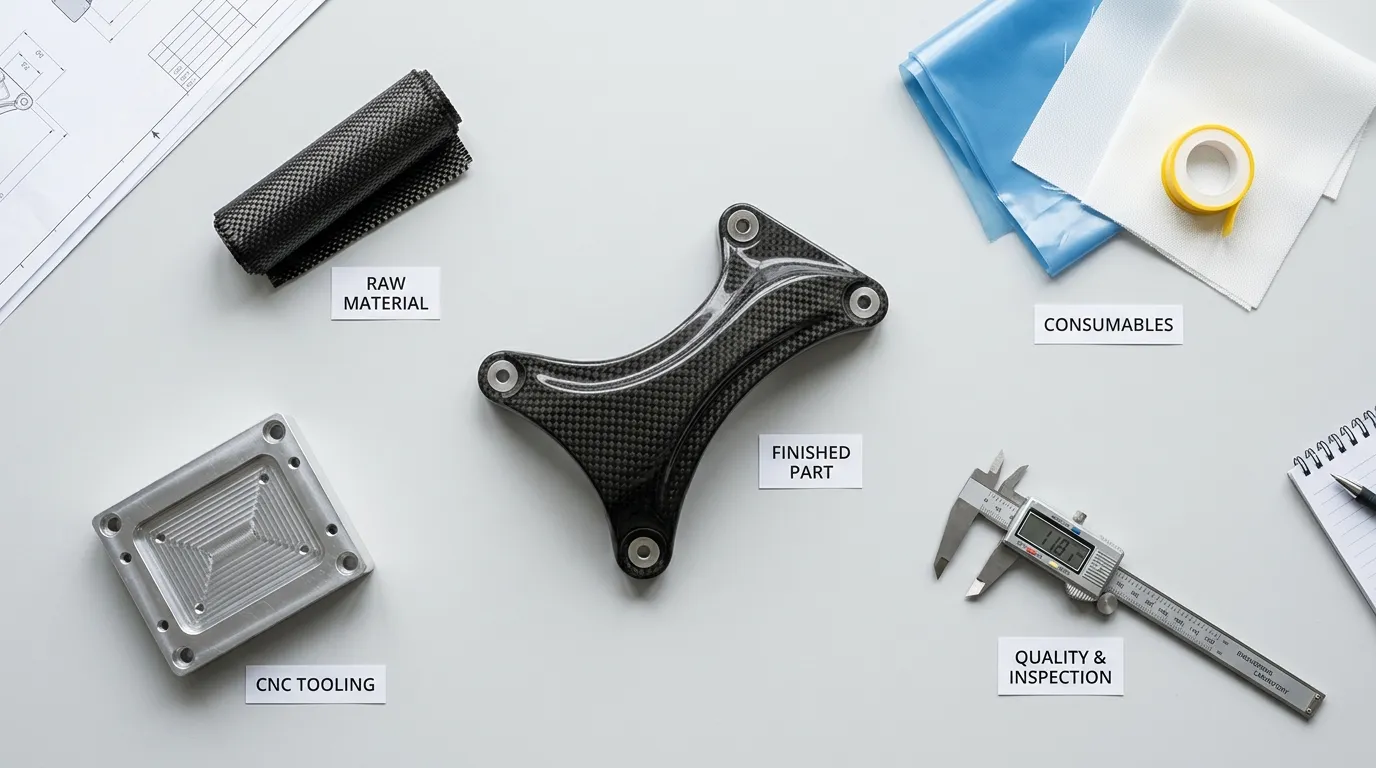
Bitmiş parçanın ağırlığı, üretimde satın alınan toplam malzemeyi göstermez. Kumaş kesim firesi, kalıp dışına taşan bölgeler, reçine tüketimi ve üretimde kullanılan sarflar maliyete eklenir. Vakum filmi, soyma kumaşı, akış yardımcıları ve ayırıcılar da ilgili proseslerde hesaba katılır.
Kesim yerleşimi iyileştirilerek fire azaltılabilir; ancak parça üzerinde korunması gereken elyaf yönü değiştirilmemelidir. Tasarımın sık revize edilmesi, özel malzemenin düşük miktarda temin edilmesi veya saklama koşulları da maliyeti etkileyebilir. Doğru malzeme seçimi performans kadar tedarik ve üretim planıyla ilişkilidir.
Kalıp ve geliştirme giderleri adetten farklı etkilenir
Tasarım, kalıp ve ilk numune çalışmaları başlangıçta oluşan giderlerdir. Bunların parça başına dağılımı üretim miktarına bağlıdır. Örneğin yalnızca açıklama amacıyla 60.000 TL başlangıç gideri varsayılırsa bu giderin 20 parçaya dağılımı 3.000 TL, 200 parçaya dağılımı 300 TL olur. Bu rakamlar Tulkas fiyatı değildir ve malzeme, işçilik veya diğer giderleri içermez.
Ancak bu basit dağılım, her kalıbın sınırsız adet üretebileceği anlamına gelmez. Adet yükseldiğinde ek kalıp, bakım, fikstür veya proses yatırımı gerekebilir. Bu nedenle prototip, pilot seri ve düzenli üretim için maliyetler ayrı değerlendirilmelidir.
İşçilik ve çevrim süresi belirleyicidir
Katman sayısı, küçük detaylar, insert yerleşimi ve zor erişilen bölgeler üretim süresini artırabilir. Çok parçalı kalıplarda hazırlık ve temizleme işlemleri de önemlidir. Bir tasarımın CAD ortamında küçük bir ayrıntısı, üretimde her parça için ek işlem gerektirebilir.
Kürleme sırasında geçen süre ile operatörün aktif çalışma süresi aynı maliyet kalemi değildir. Bununla birlikte kalıbın veya ekipmanın uzun süre meşgul kalması üretim kapasitesini etkiler. Çevrim planı, kaç parçanın hangi zaman aralığında teslim edilebileceğini de belirler. Sadece el işçiliğini azaltmaya odaklanmak toplam sürenin önemli bir bölümünü gözden kaçırabilir.
Son işlemler ve doğrulama teklifin parçasıdır
Kenar kesimi, delikler, yüzey düzeltme, kaplama ve montaj işlemleri maliyet oluşturur. Her yüzeye çok dar tolerans veya kusursuz kozmetik görünüm istemek, parçanın işlevine katkı sağlamadan işçiliği artırabilir. Hangi bölgelerin gerçekten kritik olduğunun belirlenmesi daha dengeli bir teklif sağlar.
Boyutsal rapor, balans, yük testi veya özel muayene gereksinimleri de baştan tanımlanmalıdır. Kontrolü kaldırarak ucuzlatmak ile gereksiz kontrolü ortadan kaldırmak farklı kararlardır. Tasarımın ihtiyaç duyduğu doğrulama korunmalı; rapor kapsamı gerçek kullanım ve müşteri beklentisiyle uyumlu olmalıdır.
Tulkas ile maliyeti tasarım aşamasında yönetin
Tulkas, teklif çalışmasını geometri, malzeme, kalıp, adet ve kalite beklentilerini birlikte değerlendirerek ele alır. Kritik olmayan ölçülerin sadeleştirilmesi, parça sayısının azaltılması veya üretime uygun detaylar maliyet iyileştirmesi sağlayabilir. Hedef, işlevi koruyan ve tekrar üretilebilen bir çözümün toplam maliyetini belirlemektir.
Sık Sorulan Sorular
Adet artınca fiyat neden aynı oranda düşmez?
Başlangıç giderlerinin payı azalabilir, fakat malzeme ve parça başına işçilik tamamen ortadan kalkmaz. Ayrıca kapasite, ek kalıp ve kontrol gereksinimleri değişebilir. Birim fiyat üretim senaryosunun tamamına göre hesaplanır.
Kalıp bedeli parça fiyatından ayrı mı olmalıdır?
Her iki ticari model de kullanılabilir; önemli olan kapsamın açık olmasıdır. Kalıp sahipliği, bakım, saklama, revizyon ve tekrar siparişte uygulanacak koşullar netleştirilmelidir. Böylece teklifler aynı toplam ihtiyaç üzerinden karşılaştırılabilir.
Karbon yerine cam elyaf kullanmak yeterli bir tasarruf yöntemi midir?
Malzeme bedeli değişebilir; ancak aynı rijitlik için farklı kalınlık ve ağırlık gerekebilir. İşçilik ve kalıp giderleri de devam eder. Alternatifler aynı işlev ve kabul kriterlerini karşılayan bitmiş parçalar üzerinden değerlendirilmelidir.
En doğru teklif için hangi bilgiler gereklidir?
CAD veya teknik resim, kullanım ortamı, kritik özellikler, prototip adedi ve tahmini seri miktar temel girdilerdir. Test, belge ve yüzey beklentileri de belirtilmelidir. Eksik bilgiler, varsayımlar üzerinden hazırlanan ve sonradan değişen fiyatlara yol açabilir.
Teknik kapsamı netleştirerek teklif alın
Parça modelinizi, kullanım amacını ve üretim planınızı Tulkas ile paylaşın. Geliştirme, kalıp ve parça üretim giderlerini açık bir kapsam üzerinden birlikte değerlendirelim.